こんにちは、新NISA博士じゃ。
新NISAナビゲーターの管理人「はかせ」が、SBI証券でこどもNISAを始める手順を案内するぞ。
申込みの前に分かれ道になるのが、親と子どものどちらにSBI証券の口座があるか。
親の口座へ入ればよい家庭もあれば、子どもの口座から申し込む家庭もあるのじゃ。
必要な住民票も、同居しているかだけでは決まらない。
世帯主が誰なのかによって、書類の提出方法が変わることもあるぞ。
SBI証券では、親権者の総合口座を用意し、子どもの口座の有無に合った入口からこどもNISAを申し込むのが基本じゃ。
口座開設後は、子ども本人の資金を入れ、対象の投資信託を選んで積立を設定する。
この記事は2026年10月27日時点の受付内容をもとに、書類の準備から積立開始までを説明するよ。
2026年中の事前申込みと、2027年からの非課税投資を分けながら進めよう。
- 親子の口座状況ごとに異なる申込方法
- 住民票やマイナンバーなどの必要書類
- 開設後の入金と積立設定の進め方
- キャンペーンと引き出し制限の注意点
SBI証券のこどもNISAのはじめ方と準備
まずは、君の家庭でどこから手続を始めるかを決めよう。
子どもの口座を新しく作る場合と、すでに持っている場合では、ログインする口座も用意する書類も違うのじゃ。
いつから申し込める?
SBI証券は、2026年10月1日からこどもNISAの事前申込みを受け付けている。
制度の開始は2027年1月で、こどもNISA口座も2027年1月から順次開設する予定じゃ。
ここで混同しやすいのが、「予約が済んだ」「子どもの総合口座ができた」「こどもNISAの審査が終わった」の三つ。
子どもの総合口座へログインできても、それだけで非課税の買付けができるわけではないぞ。
2026年中に子どもの課税口座で購入した投資信託は、2027年に自動でこどもNISAへ移らない。
年内に投資を始めるなら、通常の課税取引として考える必要があるのじゃ。
また、制度開始の「1月」と、君の家庭の初回買付日は別。
口座の開設、積立設定の締切、選んだ買付日、ファンドの休業日によって開始日は変わる。
年明けすぐの買付けを決めつけず、審査完了と積立予定を順に確認しよう。
対象年齢と投資枠を押さえる
こどもNISAは、国内に住む0~17歳の子どもなどが、つみたて投資枠の対象商品を非課税で運用する仕組み。
新生児も対象になり、年齢区分は原則として利用する年の1月1日時点で判定するのじゃ。
| 項目 | 内容 |
|---|---|
| 制度開始 | 2027年1月 |
| 利用できる枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 取得価額で600万円 |
| 非課税保有期間 | 無期限 |
| 購入方法 | 積立契約による定期・継続的な買付け |
毎月5万円なら年間60万円になるが、月5万円を出さなければ利用できない制度ではない。
個別株を買う成長投資枠も、未成年のこどもNISAには設けられていないぞ。
2027年に18歳になる子どもは、誕生日だけで判断しないこと。
SBI証券は2027年分の対象を、2027年1月1日時点で18歳未満、生年月日が2009年1月3日以降の子どもと案内している。
法律上は誕生日の前日に年齢が加算されるため、1月初め生まれでは特に注意じゃ。
親子の口座状況で入口を選ぶ
最初に確認したいのは、SBI証券の「総合口座」を親権者と子どもがそれぞれ持っているか。
NISAだけを独立した財布のように作るのではなく、子どもの総合口座に非課税で運用する口座を設ける仕組みじゃ。
| 現在の状況 | 最初に進む手続 |
|---|---|
| 親子ともに口座がない | 親権者の総合口座を開設する |
| 親の口座だけある | 親の口座から、こども口座とこどもNISAを同時申込み |
| 子どもの口座もある | 子どもの口座から、こどもNISAのみ申込み |
| SBIのジュニアNISAがある | 子どもの口座から、こどもNISAを別途申込み |
兄弟姉妹で申し込む場合も、口座は一人ずつ。上の子の手続が完了しても、下の子の予約まで終わるわけではないぞ。
氏名や生年月日、本人確認書類、完了通知を子どもごとに対応させておこう。
親権者の総合口座を用意する
親権者がSBI証券の口座を持っていなければ、先に親の総合口座を開設する。
親と子どもの口座を同時に開設する手続ではないため、親の開設が完了してから子どもの申込みへ進むのじゃ。
必要なのは、子どもの口座を管理する親権者の総合口座。
親自身のNISAまでSBI証券へ移すことが必須なのではないぞ。
親が楽天証券などでNISAを使っていても、SBI証券に総合口座を用意して子どもの申込みを進められる。
すでに口座があるなら、ログインできるか、登録住所が現在の書類と合っているか、取引パスワードが分かるかを先に確かめよう。
長く使っていない口座では、申込途中でパスワードの再設定が必要になることもあるね。
子どもの口座がない場合の申込
親の口座が用意できたら、こどもNISAの案内にある「こども口座とこどもNISAを同時に申込む」から進もう。
子どもの総合口座を新設する場合は、親権者の口座へログインするのじゃ。
子どもの氏名・住所・生年月日などを入力し、親権者の情報や各種規約、申込内容を確認する。
このとき、こどもNISAの開設も選んでいるかを見落とさないこと。
子どもの総合口座だけを申し込んでも、非課税口座の予約まで済むわけではないぞ。
申込後は、選んだ方法で本人確認書類を提出する。
入力が終わった画面と、書類審査が完了した状態は別。
案内メールが届いたら、次に必要なのが画像の提出なのか、郵送書類の返送なのかを読んで進めよう。
口座がある場合は子どもでログイン
すでにSBI証券のこども口座を持っているなら、子どもの口座へログインし、「こどもNISAのみ申込む」から手続する。
親の口座を使う新規口座開設の流れとは、ここが違うのじゃ。
こどもNISAの申込みでは、子どもの本人確認書類を提出する。
既存口座がある人は、申込画面からアップロードするか、必要書類を請求して郵送で提出できるぞ。
マイナンバーの登録状態や住所変更の有無も、あわせて確認しておこう。
子どものユーザーネームやログインパスワードが分からない場合は、先に確認・再設定の手続を進める。
親の認証情報を子どものものだと思って入力し続けても解決しない。ログイン用と取引用のパスワードも分けて扱おう。
ジュニアNISAを持っている家庭も、こどもNISAは自動開設されない。
旧制度の商品を売って新しい口座へ移すことも、申込みの必須条件ではないぞ。旧制度の保有分と、2027年から積み立てる分を別々に考えるのじゃ。
(出典:SBI証券「こどもNISA」)
新規開設で準備する必要書類
子どもの口座を新しく開設する場合、書類は大きく三つの役割を持つ。
親子の続柄を確認するもの、子どものマイナンバーと本人情報を確認するもの、親権者本人を確認するものじゃ。
| 確認する内容 | 主な書類 |
|---|---|
| 親子の続柄・同居 | 世帯全員の住民票、条件に応じて戸籍謄本 |
| 子どものマイナンバー | マイナンバーカード、通知カード、番号記載の住民票 |
| 子どもの本人情報 | 選ぶ提出方法に応じた本人確認書類 |
| 親権者の本人情報 | マイナンバーカード、運転免許証、健康保険資格確認書など |
子どものマイナンバーカードがあっても、親子関係を証明する書類まで不要になるわけではない。
逆に、カードがなくても番号記載の住民票などを使う方法がある。書類一つの有無で、申込可否を決めつけないことじゃ。
必要な組み合わせは、同居・別居、親権者が世帯主か、親権者が一人かによって変わる。
既存口座にこどもNISAを追加する場合の本人確認とは条件が異なるため、これから総合口座を作る家庭は新規開設の書類を用意しよう。
同居なら住民票の記載に注意
親権者と子どもが同居し、親権者が世帯主の場合は、本人確認書類のWEBアップロードを利用できる。
続柄・同居確認には、世帯全員が載った住民票を使うのが基本じゃ。
住民票は、親権者が世帯主であること、世帯全員の記載、発行日から6か月以内であることが確認点。
複数枚なら全ページが必要になる。子ども本人だけを抜き出したものでは、家族の関係を証明しきれないことがあるぞ。
マイナンバー確認にも住民票を使うなら、子どもの番号が載っていることに加え、親権者と子どもの氏名・生年月日・続柄が読み取れるかを見よう。
役所で取る際に、続柄や必要な番号の記載を省略しないことが大切じゃ。
WEB提出の案内では、子どものマイナンバーカード、または通知カード・番号記載の住民票と本人確認書類を組み合わせる方法が示されている。
番号記載の住民票を本人確認にも使える扱いがあるため、同じ書類を何枚も増やす前に、該当する提出欄と組み合わせを確認しよう。
親権者が一人の場合は、戸籍謄本も必要になる。
同じ住所で暮らしていても、どの家庭も「住民票だけ」で終わるという意味ではないのじゃ。
別居や世帯主が異なる場合
SBI証券の新規こども口座開設では、子どもと親権者が別居している場合、または親権者が世帯主ではない場合、本人確認書類の提出は郵送のみと案内されている。
同居していても、祖父母などが世帯主なら、この違いに注意じゃ。
この場合の続柄確認には、戸籍謄本の全部事項証明書を用意する。
親権者と子どもの記載があり、発行日から6か月以内のもの。複数ページにわたる場合は、すべてをそろえる必要があるぞ。
子どもの書類は、マイナンバーカードに別の本人確認書類1種類を添える方法、通知カードに本人確認書類2種類を添える方法、番号記載の住民票に別の本人確認書類1種類を添える方法など。
親権者の本人確認書類も2種類が案内されており、WEB提出の例とは必要数が違うのじゃ。
たとえば子どものマイナンバーカードだけを封筒へ入れても、この郵送の組み合わせは満たせない。
届いた申込書の案内に沿い、子どもの書類と親の書類をそれぞれ数えてから返送しよう。
外国籍や未成年後見などの事情がある場合は、通常の同居する父母の例と提出物が変わることがある。
親権者の人数だけでなく、誰が法定代理人として管理するかまで対応させることが必要じゃ。
書類提出で不備を防ぐコツ
WEBで子どもの新規口座の書類を提出する場合は、親権者の口座へログインし、「口座管理」「お客さま情報 設定・変更」「未成年口座確認」から進む案内になっている。
取引パスワードを入力し、提出画面を開こう。
撮影する前には、書類の期限、現在の氏名・住所、必要な裏面やページを確認する。明るい場所で平らに置き、四隅と文字が欠けないように撮るのじゃ。
画像を拡大して、生年月日や発行日まで読めるかも見ておこう。
健康保険資格確認書の保険者番号・被保険者等記号番号やQRコード、本籍地など、提出時に隠す指定がある情報にも注意。
必要な氏名・住所・生年月日までまとめて隠さず、指定された項目をマスキングするのじゃ。
マイナンバー確認用の番号は、その提出目的に合わせて扱う。
従来の健康保険証は2025年12月2日以降、本人確認書類として利用できない。
健康保険資格確認書も書面が対象で、WEB交付のものは使えないと案内されているぞ。
名称が似ている書類を、そのまま同じものとして出さないようにしよう。
郵送を選んだ場合は、SBI証券から届く手続書類に記入し、必要書類を添えて返送する。
郵送では口座開設状況を画面で参照できない案内もあるため、送った日と郵送物の到着を記録しておくと進み具合を追いやすいね。
(出典:SBI証券「未成年口座開設の流れ」)
審査後の初期設定と完了確認
新規こども口座では、書類審査の後、ログインパスワードや初期取引パスワードが記載された郵送物を受け取り、初期設定を行う。
簡易書留・転送不要で送られる案内のため、登録住所で受け取れることも大切じゃ。
初期設定では、出金先の金融機関口座などを登録する。
出金先は子ども本人名義の銀行口座。メールアドレスも子ども個人のものを登録し、ほかの利用者と同じアドレスは使わない。
職業欄には親の勤務先ではなく、子ども自身の内容を入力するのじゃ。
総合口座の利用準備が済んだ後も、こどもNISAの予約完了と開設完了は別に確認しよう。
キャンペーンでは、メッセージボックスの予約完了通知と「NISA口座開設審査完了のお知らせ」の受取日で判定する条件があるぞ。
「申込ボタンを押したから完了」と考えず、本人確認の不備連絡が来ていないか、追加の提出が残っていないかを見る。
年内は予約、2027年には開設完了、積立設定後には初回買付け。この順番で到達点を確かめるのじゃ。
SBI証券のこどもNISAのはじめ方と運用
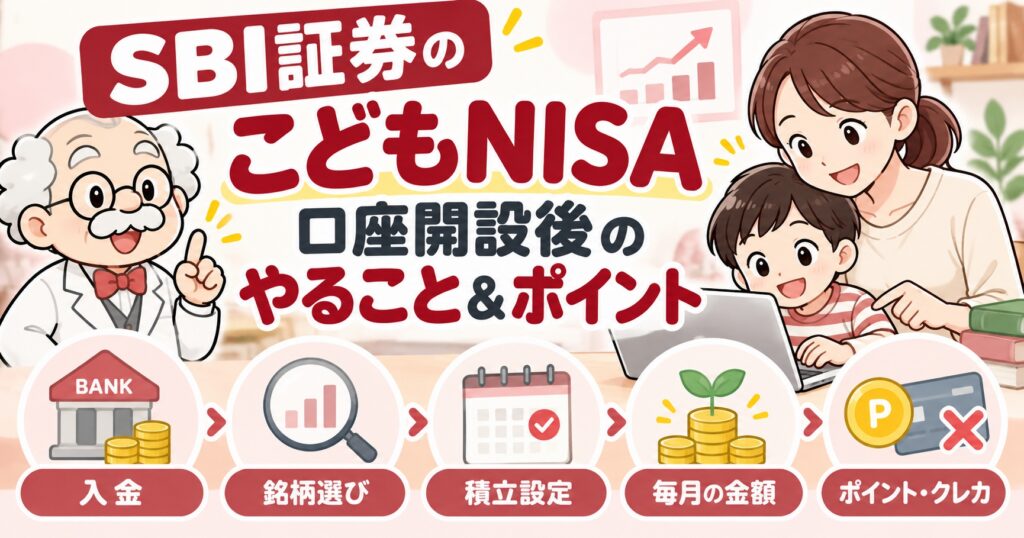
口座を作った後は、入金、銘柄選び、積立設定へ進もう。
ポイントやキャンペーンも気になるところじゃが、最初に決めたいのは「誰のお金を、いつ使うために運用するか」なのじゃ。
入金と子ども名義の銀行口座
こどもNISAで運用する資金は、子ども本人に帰属するお金。
親や祖父母が用意する場合も、子どもへ渡した資金として扱う。
親の財布を、子どもの非課税枠へ一時的に預ける仕組みではないぞ。
SBI証券のこども口座への入金には、即時入金、銀行振込、ゆうちょ銀行振替入金、リアルタイム入金などの案内がある。
利用できる銀行や条件は方法ごとに違うが、振込では依頼人名と子どもの証券口座名義が一致する必要があるのじゃ。
親から子どもへお金を渡すことと、証券口座へ入金することを分けて考えよう。
親名義のまま振り込むと、名義の違いにより正常に入金できず、確認や返金等の手間につながることがあるぞ。
SBI証券を使うからといって、特定の系列銀行を必ず新しく開くという意味でもない。
まずは子どもの銀行口座と使いたい入金方法の組み合わせを決める。
手数料、入金の反映時間、積立の発注前に残高が必要となる時期を見て、無理なく続けられる流れを作るのじゃ。
積立設定から初回買付けまで
こどもNISAの開設が完了したら、対象ファンドを選び、積立の金額や買付日を設定する。
口座を開いただけでは、自動で積立は始まらないぞ。
入力時にまず見たいのが、買付区分がこどもNISAのつみたて投資枠になっているか。
同じ子どもの口座内でも、特定口座や一般口座での購入は別扱いじゃ。
銘柄名と金額が合っていても、口座区分が違えば意図した非課税投資にはならない。
続いて、決済方法、積立頻度、金額、買付予定日を確認する。
制度開始前の画面と開始後の画面では表示が変わる可能性があるため、2026年中に表示される通常の投信積立設定を、そのままこどもNISAの設定だと思わないことじゃ。
設定が完了したら、積立設定一覧と次回の発注予定を見よう。
必要資金が不足すると買付けが行われないことがある。
銀行口座にお金があるだけで十分なのか、証券口座への入金が必要なのかは、選ぶ方法に沿って確認するのじゃ。
初回は約定履歴と保有残高まで見て、想定した銘柄・金額・非課税区分で購入できたかを確かめたい。
設定受付、注文の発注、売買成立の「約定」、代金の受渡しは、それぞれ別の段階なのじゃ。
毎月の積立額をどう決める?
毎月の金額は、年間60万円の上限から逆算する前に、家計と使う時期から考えよう。
月1,000円なら年1万2,000円、月1万円なら年12万円。これは積立元本の計算で、運用による利益を約束する数字ではないぞ。
たとえば大学入学まで12年ある家庭と、あと3年の家庭では、値下がりを待てる時間が違う。
入学金だけでなく、受験料や中高の学費など、もっと早く支払うお金もあるじゃろう。
支払時期が近い資金と、長く運用できる資金を分けてみよう。
◆博士のワンポイントアドバイス
はかせが大切にしたいのは、「今月いくら出せるか」に加えて「来年も続けられるか」じゃ。
家電の買替えや急な出費まで投資へ回さず、生活費の予備を残したうえで始めると、値下がりしたときも落ち着いて判断しやすいぞ。
月5万円で年60万円を積み立て、売却をしなければ10年で購入額600万円に達する。
その後も同じペースで18年間ずっと買えるという計算にはならない。
非課税保有限度額と運用期間は別々に見ておくのじゃ。
家計の状況が変わったら、積立額の変更や停止も選択肢になる。停止しただけで、保有商品をすべて売ったり口座を廃止したりする必要はないぞ。
金額を変える締切と次回発注日を控えておこう。
銘柄は投資先と費用で選ぶ
こどもNISAで買えるのは、つみたて投資枠の対象商品のうちSBI証券が指定する投資信託。
SBI証券で扱うすべての商品を、子どものNISAで買えるわけではないのじゃ。
銘柄を見るときは、最初に投資先を確かめよう。全世界の株式なのか、米国の株式なのか、複数の資産を組み合わせるものなのか。
名称に「分散」とあっても、株式中心なら大きく値下がりする可能性はあるぞ。
全世界株式と米国株式を両方持つ場合も、同じ企業への投資が重なりやすい。
商品を二つ買うことと、投資先が二倍に広がることは同じではない。
家族ですでに持っている商品も含め、どの国・資産へ多く投資しているかを見たいね。
費用では、日々の運用で差し引かれる信託報酬に加えて、その他費用や売却時の信託財産留保額などを確認する。
売買手数料が無料という案内と、保有中の費用が一切かからないことも別じゃ。
ゼロカンの特徴と成人後の扱い
SBIグループは、こどもNISA専用の「SBI・ゼロ・オールカントリー・インデックス・ファンド」、愛称「ゼロカン」を公表している。
信託報酬は年率0.00%で、2026年11月17日の設定を予定しているぞ。
目指すのは、世界の株式の動きを表すMSCIオール・カントリー・ワールド・インデックスへの連動。
配当込み・円換算ベースの指数を対象とするため、海外株式の値動きだけでなく、為替の変動も運用結果に関わるのじゃ。
ここで大切なのは、信託報酬0.00%は、損失ゼロやすべての費用ゼロを意味しないこと。
監査費用や売買委託手数料など、その他の費用がかかる場合がある。世界の株式に広く投資しても、元本保証にはならんぞ。
商品案内では、成人後は新規購入に制限がある一方、すでに保有している分は成人のNISAで継続保有でき、その分の信託報酬0.00%も維持する扱いが示されている。
口座が成人向けへ移ることと、同じ商品を買い増せることを分けて考えよう。
ポイントとクレカ積立の違い
SBI証券は、こども口座でも対象サービスの利用によって子ども名義でポイントを貯め、投資信託の買付けに使えると案内している。
ただし、ポイントを「貯める」条件と「使う」条件は同じではないぞ。
一般のポイント投資では、VポイントやPontaポイントなどに利用条件がある。
すべてのポイントが積立に使えるわけではなく、メインポイントの設定、会員情報の連携、ポイント積立の設定などが関係するのじゃ。
親が持っているポイントを、子どもの口座へ自由に流用できると考えないこと。
親と子どもの口座名義やポイント会員情報が関わるため、親の画面で使えている仕組みを、そのまま子どもの口座へ当てはめないようにしよう。
クレカ積立も別の話。18歳未満の子どもはクレジットカードを作れないため、三井住友カードのSBI証券こどもNISA案内では、クレカ積立は利用できないとしている。
親のカードを登録すればよい、とはならんぞ。
キャンペーンの条件と期限
2026年10月27日時点で、SBI証券は「こどもNISA予約受付開始記念!Wチャンスキャンペーン」を実施している。
条件達成で現金2,000円を受け取る企画と、投信買付けを伴う抽選企画の二つじゃ。
| 手続 | 対象期間 |
|---|---|
| こどもNISA開設予約 | 2026年10月1日~12月30日 |
| クイズ正解・子ども口座でエントリー | 2026年10月1日~12月31日 |
| こどもNISAの開設完了 | 2027年1月4日~1月29日 |
| 特典の入金予定 | 2027年2月末頃、子どもの口座へ入金 |
親権者の口座からのエントリーは対象外で、子どもの口座から行う必要がある。
クイズは全問正解が条件で、回答は一人1回限り。確定後の修正はできないため、内容を理解してから進もう。
すでにこども口座がある家庭も、こどもNISAの事前申込みなどの条件を満たせば対象になる。
予約とエントリーの前後関係は問わないが、それぞれの期限は守る必要があるぞ。
対象はインターネットコースの未成年者などで、ダイレクト・IFA・対面コース、成人口座・法人口座は対象外。
特典付与時に口座を閉鎖している場合なども除かれる。新規口座なら自動的にもらえる、という企画ではないのじゃ。
予約の完了日は予約通知の受取日、開設の完了日は審査完了通知の受取日で判定される。
12月30日に入力を始めれば間に合う、と考えるのは避けたいね。親口座の準備や書類不備の修正にかかる日数も見ておこう。
抽選特典は年内の課税取引
Wチャンスの抽選企画は、先ほどの現金2,000円の企画の条件を満たし、子どもの口座で投資信託を合計5,000円以上買付注文するなどの条件がある。
対象期間は2026年10月1日~12月30日じゃ。
抽選で500人に現金が当たり、最高額の10万円は1人。
全員が10万円を受け取れるわけではなく、500円から10万円までの当選区分があるぞ。
特典額だけを大きく見て、受取条件を省略しないことが大切じゃ。
この投信買付けは、2027年開始のこどもNISAでの投資ではなく、2026年の子どもの総合口座での取引が対象じゃ。
購入した商品が年明けに自動でこどもNISAへ移ることもない。
注文日で判定されるが、買付けが営業日の締切後や休業日にかかると、翌営業日の注文扱いとなる場合がある。
取り消した注文は対象外。注文操作の日付と、ファンドの注文日・約定を分けて見ておこう。
抽選へ参加するためだけに、予定していなかった商品を買う必要はないぞ。
価格が下がれば、受け取るか分からない特典を上回る損失も起こり得る。もともとの投資計画と条件が合うかを考え、予約特典と追加投資を別々に判断するのじゃ。
引き出し制限と売却の違い
始める前に知っておきたいのが、商品を売ることと、お金を口座の外へ引き出すことは違う点じゃ。
こどもNISA内で途中売却できても、その代金を家計へ自由に戻せるわけではないぞ。
原則の払出し制限は、子どもがその年の3月31日時点で18歳である年の前年12月31日まで。
教育費や生活費のための例外的な払出しは、その年の3月31日時点で12歳である年以降、本人の同意や金融機関への届出などの条件を満たす必要があるのじゃ。
単純に12歳の誕生日を迎えたら自由に出せる、という説明では不十分。
払出しの年齢判定は3月31日、成人NISAへ移る判定は1月1日が基準となり、同じ日ではないぞ。
制限に反する払出しや、法令上の例外に当たらない口座廃止では、過去に非課税だった利益などへさかのぼって課税される場合がある。
適法に全額を払い出して残高0円になっても、その後、制限期間中に廃止すれば課税の問題が生じ得るのじゃ。
子どもの学費に備える口座でも、来月の生活費や親の急な支払に使う予備資金まで集めないこと。
売却可能という言葉だけで、いつでも使える預金と同じように考えないでほしいのじゃ。
贈与税と元本割れを理解する
こどもNISAが非課税にするのは、対象となる運用益など。
親や祖父母から子どもへ資金を渡す際の贈与税まで、一律に非課税にする制度ではないぞ。
暦年課税の基礎控除110万円は、受け取る子どもがその年に受けた贈与の合計に対するもの。
父から60万円、祖母から80万円なら合計140万円となり、渡す人ごとに110万円ずつ控除が付くわけではないのじゃ。
年間投資枠が60万円だから贈与税は絶対にかからない、とは考えないこと。
投資以外の贈与も関係する。必要な都度受け取って授業料へ使うお金と、将来のために積み立てる資金も、同じ扱いとは限らんぞ。
資金を渡した日、金額、誰から誰への贈与かを記録し、子どもに帰属するお金として管理しよう。
子ども名義で運用しながら、親が自分のお金として自由に使う状態とは分ける必要があるのじゃ。
投資面では元本割れがあり、NISA内の損失を課税口座の利益と相殺する損益通算や、損失の繰越控除はできない。
非課税だから損失を気にしなくてよい、とはならないぞ。教育費の支払が近づいたら、必要額と価格変動への備えを見直そう。
楽天との違いは申込前に比較
金融機関をまだ決めていないなら、子どものこどもNISAを申し込む前に比べよう。
未成年のこどもNISAは、成人向けNISAと同じ年単位の金融機関変更ができないためじゃ。
比較したいのは、対象商品の中身、保有中の費用、親子の口座管理、入金のしやすさ、必要書類、サポートなど。
年間60万円・総枠600万円という制度上の条件は、SBI証券でも楽天証券でも共通じゃ。
SBI証券では専用商品のゼロカンやSBI証券Plusの親子口座切替が案内されている。
楽天証券では、対象ファンドのポイントやポイント投資などに加え、専用商品ラインアップの提供方針が公表されているぞ。
提供予定のサービスを、すでに利用できるものと同列には扱わないようにしよう。
手続面では、SBI証券は新規口座なら親の口座から、既存口座にこどもNISAを加えるなら子どもの口座から申し込む。
必要書類の条件も各社で異なるため、楽天用に準備したものを、そのままSBI用と決めつけないことじゃ。
楽天側の手順も比較したい君は、楽天のこどもNISAのはじめ方と必要書類を読んでおくと違いをつかみやすい。
SBI証券と楽天証券のNISA口座を比較するときは、特典だけでなく、子どもの口座を長く管理できるかを判断材料にしよう。
口座廃止後に他社で再開設する方法はあるが、制限期間中の廃止には課税などの問題が伴う。
両社へ同時に申し込んで後で選ぶのではなく、利用先を決めてから進めるのじゃ。
SBI証券のこどもNISAのよくある質問
Q1. 親が楽天でNISAを使っていても申し込めますか?
A. 申し込めるぞ。SBI証券で必要なのは親権者の総合口座で、親自身のNISAをSBI証券へ移すことが必須なのではない。子ども本人のこどもNISAは全金融機関で一つなので、親のNISAと子どものNISAを分けて考えよう。
Q2. 子どものマイナンバーカードがなくても作れますか?
A. 通知カードやマイナンバー記載の住民票と、本人確認書類を組み合わせる方法がある。カードがなくても申込方法はあるのじゃ。ただし、新規口座開設か既存口座への追加か、同居か別居か、WEB提出か郵送かで必要な組み合わせは変わるぞ。
Q3. ジュニアNISAがあれば手続は不要ですか?
A. こどもNISAの申込みは別途必要じゃ。SBI証券の子どもの口座へログインし、こどもNISAのみの申込手続へ進もう。ジュニアNISAの保有商品を、そのまま新しいこどもNISAへ移管することもできないぞ。
Q4. 600万円を超えて値上がりしたら課税されますか?
A. 評価額が600万円を超えただけなら、枠を超えた扱いにはならない。非課税保有限度額は購入時の取得価額で管理するためじゃ。売却した商品の取得価額分は翌年以降に再利用できるが、年間60万円の投資枠は別に守る必要があるぞ。
Q5. 18歳になった後も保有できますか?
A. 1月1日時点で18歳となる年に成人のNISAへ自動的に移り、原則として保有を続けられる。誕生日当日にすべて切り替わるわけではないのじゃ。未成年時の保有取得価額も成人の総枠1,800万円に含まれ、600万円とは別に1,800万円が上乗せされる仕組みではない。専用商品の新規買付けや、本人への管理の引継ぎは別に確認しておこう。
SBI証券のこどもNISAのはじめ方まとめ
SBI証券のこどもNISAは、親権者の総合口座を準備し、子どもの口座状況に合わせて申し込み、開設後に入金と積立設定を行うのが基本じゃ。
2026年中に進められるのは事前申込み。2027年の開設完了と、実際の買付開始を別々に確認しよう。
- 子どもの口座がなければ、親の口座からこども口座と同時に申し込む
- 既存のこども口座やジュニアNISAがあれば、子どもの口座から申し込む
- 同居だけでなく、親権者が世帯主かどうかでも提出方法を確認する
- キャンペーンは予約・エントリー・開設完了の期限を分けて控える
- 入金名義と買付区分を確認し、無理のない金額で積立を設定する
はかせが伝えたいのは、口座を作る作業と、子どもの将来へお金を備えることを、つなげて考えてほしいということじゃ。
いつ使う資金なのか、どのくらいの値下がりを受け止められるか、成人後にどう本人へ引き継ぐか。
家族で話せるところから決めていこう。君の家庭に合う準備ができれば、申込後の管理も進めやすくなるのじゃ。