こんにちは、新NISA博士じゃ。
新NISAナビゲーターの管理人「はかせ」が、楽天証券でこどもNISAを始める手順を案内するぞ。
親の楽天証券口座から申し込めると聞いても、子どもの口座や住民票をどこまで準備すればよいか、手が止まることはあるね。
すでに未成年口座やジュニアNISAを持っている家庭なら、申し直しが必要なのかも気になるところ。
楽天証券では、親権者の総合口座を用意し、子どもの情報と必要書類をそろえて、こどもNISAを申し込むのが基本じゃ。
ただし、事前申込みと非課税での投資開始は別。この記事では2026年10月24日時点の受付内容をもとに、申込みから積立を始めるまでを順番に説明するよ。
- 楽天証券で申し込める時期と口座の条件
- 同居・別居で異なる住民票と必要書類
- 申込みから入金・積立設定までの手順
- キャンペーンと払出し制限の注意点
楽天のこどもNISAのはじめ方と準備
最初に、いつから利用できるのか、親と子にどの口座が必要なのかを押さえよう。
書類は家族の住まい方で変わるので、君の家庭に当てはまる条件を見ながら進めるのじゃ。
申込みはいつからできる?
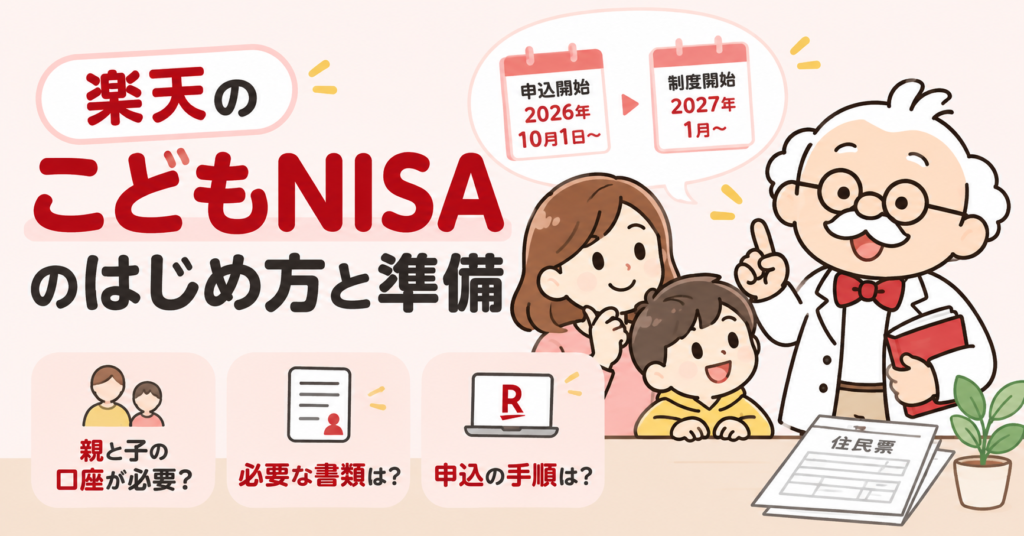
楽天証券は、2026年10月1日からこどもNISAの口座開設申込みを受け付けています。
一方、こどもNISAの制度開始は2027年1月。2026年中の手続は、制度開始に向けた事前申込みという位置付けじゃ。
ここで分けたいのが、「申込完了」「未成年口座の開設」「こどもNISA口座の開設」の三つ。
子どもの未成年口座が先に使えるようになっても、それだけで非課税投資を始められるわけではないのじゃ。
実際のこどもNISAの開設は2027年1月以降。
また、2027年1月1日に全員の初回買付けが行われるわけでもないぞ。
口座審査、積立の設定締切、買付日、ファンドの休業日などで実際の開始日は変わる。
年内に申し込んだ場合も、開設完了の通知と積立の予定日を分けて確かめるとよいのじゃ。
※2026年に課税の未成年口座で買った商品は、2027年に自動でこどもNISAへ移りません。
事前申込みが済んだからといって、年内の購入まで非課税になるわけではないぞ、気をつけよう。
対象年齢と投資枠を知ろう
こどもNISAは、日本国内に住む0~17歳の子どもなどを対象に、NISAのつみたて投資枠を使えるようにする仕組み。
原則として、その年の1月1日時点の年齢で区分され、その年に生まれた子どもも対象になるのじゃ。
| 項目 | 内容 |
|---|---|
| 制度開始 | 2027年1月 |
| 利用できる枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 取得価額ベースで600万円 |
| 非課税保有期間 | 無期限 |
| 購入方法 | 定期・継続的な積立購入 |
| 払出し | 原則制限あり。一定の要件で例外あり |
月5万円という数字は、年間60万円を12か月で均等に使う場合の金額。
毎月5万円を入れる義務はないぞ。
また、年間枠が60万円あることだけを理由に、好きな日に60万円を一括購入できるとは考てはいかん。
積立契約に沿って買い付ける制度じゃ。
利益が出たときの税負担を抑えられる一方、投資した元本の保証はない。
成長投資枠は使えず、個別株を直接買うこともできません。(出典:金融庁「NISAを知る」)
親の楽天証券口座を用意する
楽天証券で手続するには、登録親権者となる人の総合口座が必要じゃ。
君がすでに楽天証券の総合口座を持っているなら、その口座から子どもの申込みへ進めるぞ。
まだ持っていない場合は、まず楽天証券の総合口座の開設を済ませる流れじゃ。
「親も楽天でNISAを使っていなければならないの?」
という疑問には、親の総合口座と親のNISA口座は別、と答えらるぞ。
親自身のNISAを楽天証券へ移すことや、親のNISA枠を使い切ることが、こどもNISAの申込み条件になっているわけではない。
親は他社でNISAを使い、子どもは楽天証券でこどもNISAを使う、という組み合わせも考えられるのじゃ。
ただし、子ども本人のこどもNISAは全金融機関で一つ。同じ子どもの分を、父母が別々の証券会社へ申し込むことは避けよう。
親の口座を長く使っていない場合は、ログインできるか、住所や氏名が現在の書類と合っているかも先に確認しておくと手続が進めやすいぞ。
子どもの申込みを始めてから登録情報の違いに気付くと、追加の変更手続が必要になることがあるからな。
子どもの口座状況を確かめる
次は、子ども名義の楽天証券口座があるかを確認しよう。
初めて作る場合は、こども口座と呼ばれる未成年口座と、こどもNISAを同時に申し込めるのじゃ。
入力画面で、こどもNISAの「口座開設する」を選ぶことが大切だよ。
すでに未成年口座がある家庭は、登録親権者の口座から、こどもNISAを追加で申し込む方法があるぞ。
新しい子どもの総合口座を重ねて作るのではなく、既存口座に対する手続として進めよう。
申込画面では、子どもの情報入力が一部不要になる場合もあります。
ジュニアNISAを持っている場合も、基本は同じ。ジュニアNISAがあるだけでは、未成年者向けのこどもNISAは自動開設されぬぞ。
旧制度の保有商品は別に管理され、こどもNISAへそのまま移すこともできないのじゃ。
なお、2027年に成人向けNISAが自動開設される一部の年齢区分には別の扱いがある。
子どもが18歳に近い家庭は、「ジュニアNISAを持っているか」だけで判断せず、2027年1月1日時点の年齢と申込対象の区分を見ておくとよいね。
同居なら住民票の記載が重要
親権者と子どもが同じ住所の場合、楽天証券の案内で中心となる書類は、子どものマイナンバーが記載された、世帯全員の住民票の写し。
申込者と子どもの氏名・生年月日・続柄が分かり、発行から6か月以内であることなどが求められるのじゃ。
「住民票の写し」は、市区町村が発行する書類の名称じゃ。
子どもの名前だけが載った書類や、マイナンバーを省略したものでは、必要条件を満たさないことがあるぞ。
取得するときに、世帯全員・続柄・子どものマイナンバーの記載を確認するのがポイントじゃ。
住民票が複数枚に分かれている場合は、必要なページだけを抜き出さず、発行された全ページを提出しよう。
祖父母を含む三世代同居など、家族構成によって追加で見る記載もあるため、世帯主や筆頭者等の表示を自己判断で隠さないようにしよう。
外国籍の子どもでは、在留期間の記載なども関係するんじゃぞ。
住民票に必要な情報がない場合は在留カード等の追加提出が必要になることがある。
一般的な本人確認のイメージだけでそろえず、こどもNISAの申込条件に合った書類にするのじゃ。
住民票を受け取ったら見るところ
世帯全員の記載、親子の氏名と続柄、子どものマイナンバー、発行日、発行元印。
申込者と口座名義人の情報がつながっていることが大事じゃ。
別居の場合は追加書類を準備
親権者と子どもが別の住所なら、住民票だけで親子関係を確認できない場合がある。
そのため楽天証券の申込案内では、子どものマイナンバー記載の住民票、戸籍謄本または戸籍全部事項証明書、親権者の本人確認書類を用意する流れが示されている。
| 家族の状況 | 主な準備書類 | 見るところ |
|---|---|---|
| 同居 | マイナンバー記載の世帯全員の住民票 | 申込者と子どもの情報・続柄 |
| 別居 | 子どもの住民票、戸籍関係書類、親権者の本人確認書類 | 親子関係とそれぞれの住所・本人情報 |
戸籍関係書類も、申込者と子どもの関係が分かる内容と発行期限が重要じゃぞ。
親権者の本人確認書類は、名前・住所・生年月日が読み取れるものを用意しよう。
転居前の住所のままだと、口座の登録情報との食い違いが起こりやすいのじゃ。
未成年後見人による手続や外国籍などでは、通常の父母・同居の例と必要書類が変わる場合があるからな。
手元の書類が多いことより、家族の関係と本人情報を必要な形で証明できることが大切だよ。
スマホで申し込む手順
書類がそろったら、登録親権者の楽天証券口座へログインしよう。
子どもの新規口座を作る場合は家族構成を選び、同居・別居の区分に応じて子どもの氏名や生年月日等を入力していくぞ。
楽天証券の案内にも、スマートフォンのマイメニューから「お客様情報の設定・変更」「基本情報」「未成年口座・こどもNISA口座状況」へ進むように書いてある。
既存口座の有無で表示が異なるため、親のNISA申込画面と取り違えないようにしよう。
続いて、こどもNISAの「口座開設する」を選び、入力内容や規定等を確認して必要書類をアップロード。
子どものマイナンバーを入力・登録し、申込みを完了させよう。
未成年口座だけを選んで終了すると、こどもNISAの申込みが済まない点に注意じゃ。
アップロードでは、書類を1枚ずつ、全体が写るように撮影します。
複数枚を重ねたり、一部を折ったり、文字や印を切り落としたりしないこと。
スマホで撮るなら、明るい場所で影や照明の反射を避け、送信前に拡大して数字まで読めるかを見ておこう。
ピントが合っていても端が欠けていれば不備になり得る。撮り直しを惜しまないほうが、その後の手続を進めやすいね。(出典:楽天証券「こどもNISA」)
完了メールと審査を確認する
申込完了後は、親権者と子どもの登録メールアドレスへ通知が届くぞ。
ただし、申込完了メールは、こどもNISA口座の開設完了…というわけではないぞ。
楽天証券と税務署の審査を経た開設通知とは区別するのじゃ。
未成年口座を同時に申し込んだ場合は、楽天証券の審査後、子ども宛てに「ログイン情報のお知らせ」が発送される。
受取後のログイン・初期設定によって未成年口座の取引を始められる場合もあるが、その口座での年内取引は課税扱いじゃ。
メールが見当たらない場合は、登録したアドレスと迷惑メールの振分け、口座内のお知らせを確認しよう。
不備の連絡があれば、住民票の記載不足なのか、画像の読み取りにくさなのか、入力内容との違いなのかを見てから直す。何度も同じ状態で出し直すより確実じゃ。
他社にも同じ子どものこどもNISAを申し込むと、重複審査で開設できなくなることがあるから気をつけるのじゃぞ。
税務署の審査前に行った取引が一般口座へ訂正される場合もあるため、早く始めたい気持ちから複数社へ同時申込みするのは避けたいね。
楽天のこどもNISAのはじめ方と注意点
申込みの次は、子どもの資金を入れて積立を続ける準備じゃ。
キャンペーンの条件だけでなく、銘柄、毎月の金額、引き出せる時期まで決めておくと、口座ができた後の行動が見えてきます。
入金は子ども名義を基本に
こどもNISAで運用するのは、子ども本人に帰属する資金。
親や祖父母が用意したお金でも、子どもへ贈与済みの資金として扱い、その子のために運用することが前提になるのじゃ。
振込入金では、子ども本人名義の銀行口座から証券口座へ入れるのが基本。
親の銀行口座から親名義のまま振り込むと、名義相違として返金や組戻し等が必要になることがあるぞ。
親から子への資金移動と、子から証券口座への入金を分けて考えよう。
楽天証券を使うことと、楽天銀行も必ず新規開設することは同じではない。
利用する入金方法に対応する銀行、名義、手数料、反映時期を見ておけばよい。
銀行のキャンペーンに参加する場合は、投資口座とは別の口座開設・入金条件が加わるぞ。
入金できても、積立の買付日までに必要な残高がなければ購入できないことがある。
初回は「どの口座から」「いつまでに」「いくら入れるか」を決めておくと、設定したのに買われていない、という行き違いを減らせるのじゃ。
積立設定と毎月の金額を決める
こどもNISAの開設後は、対象ファンドを選び、買付区分をこどもNISAのつみたて投資枠にして積立を設定するぞ。
口座を作っただけで自動購入が始まるわけではなく、課税口座を選んだ購入は別扱いじゃ。
楽天証券では、月100円からの投信積立が案内されている。
実際の最低額は各銘柄の条件によるものの、初めから月5万円にする必要はないぞ。
月1,000円なら年1万2,000円、月1万円なら年12万円。まずは家計を圧迫せず続けられる金額を考えよう。
たとえば、大学入学まで12年ある家庭と、あと3年の家庭では、同じ月1万円でも投資できる期間が違う。
さらに、入学前の受験料や中高の学費で先に使う資金もあるぞ。
使う時期が近いお金まで、まとめて値動きのある商品へ回さないことが大切じゃ。
積立を設定したら、金額だけでなく、口座区分、引落し・入金方法、買付予定日、次回の予定を一通り見てみよう。
変更や停止の締切も控えておくと、家計の状況が変わったときに対応しやすい。
積立停止と口座廃止は、まったく違う操作じゃぞ。
はかせが重視するのは、上限まで使うことより「続けた後も生活に余裕があるか」じゃ。
子どもの将来のために始めた積立で、今月の生活費が足りなくなっては困る。君の家庭で無理のない額を出発点にしよう。
銘柄は投資先と費用で選ぶ
楽天証券の投資信託がすべてこどもNISAで買えるわけではないぞ。
つみたて投資枠の対象で、かつ楽天証券が取り扱う銘柄から選ぶ。
個別株や成長投資枠専用の商品は、この口座では購入できないのじゃ。
見比べる順番は、投資対象、値動きの特徴、費用。全世界株式型なら複数の国へ投資するが、国ごとの割合が均等とは限らんぞ。
米国株式型と一緒に持つと、同じ米国企業への投資が重なることもある。
ファンドを二つに増やせば、必ず分散が進むわけではないね。
費用では、保有中に差し引かれる信託報酬だけでなく、その他費用や売却時の信託財産留保額も確認するぞ。
楽天証券の投信売買手数料が無料でも、ファンド運用にかかる費用がすべて消えるわけではない。
2026年10月9日には、楽天証券がこどもNISA向けに信託報酬ゼロの商品を含む専用ラインアップの提供方針を発表た。
ただし、今回確認できた発表段階では、商品名や投資先、成人後の扱い等をすべて比較できる内容ではない。
信託報酬ゼロという言葉だけで、商品全体の費用や自分との相性を決めないようにしたいのじゃ。
ポイントとアプリの使い方
楽天証券は、対象ファンドの保有に応じたポイントや、楽天ポイントを使った投資信託の買付けを案内している。
ポイント投資は1ポイント=1円。ただし、すべてのファンドで同じポイントが貯まるわけではないのじゃ。
家族プログラムの特典と、対象投信の残高に応じたポイントも別の仕組みだよ。「家族ならポイントが増える」と聞いたときは、どの制度の、どの商品への特典なのかを分けて読む必要があります。還元率だけで商品を選ぶと、投資先や費用の違いを見落としがち。
親の楽天ポイントを、そのまま子ども口座で自由に使えるとも限りません。口座名義、利用する楽天ID、ポイントコース、対象ポイントの条件が関わります。親名義のクレジットカードを子どもの証券口座へ登録して積み立てられる、と決めつけないことも大切じゃ。
資産づくりアプリiGrowでは、資産管理や投信積立等の機能が案内されている。
一方、親の口座から家族の残高等をまとめて確認する新サービスは、2026年冬の提供予定という段階。
今すでに使える機能と、これから追加される機能は分けて考えよう。
家族で見やすいことと、親が子どもの資産を自由に処分できることも別じゃ。
キャンペーンは申込前に確認
楽天証券・楽天銀行のキャンペーンを利用するなら、通常の口座開設手順へ進む前に、対象となる申込経路を決めることが大切。
2026年10月1日~12月31日の企画では、クイズ正解、エントリー、指定ページからの申込み等が条件に含まれているぞ。
| 対象 | 主な条件 | 特典 |
|---|---|---|
| 親の楽天証券口座 | 新規開設・初期設定等 | 1人1,500円 |
| 子の楽天証券口座 | 未成年口座の新規開設とこどもNISA申込み等 | 1人1,000円 |
| 親の楽天銀行口座 | 新規開設と一度に3万円以上の入金等 | 1人1,500円 |
| 子の楽天銀行口座 | 新規開設と一度に2万円以上の入金等 | 1人1,000円 |
「家族4人で最大1万円」は、親2人と子ども2人が証券・銀行の各条件を満たす場合の例じゃ。
子ども1人のこどもNISAを申し込むだけでもらえる金額ではない。
すでに未成年口座がある子どもは、未成年口座の新規開設を条件とする特典と区別する必要があるぞ。
証券側は、親の申込期限が2026年12月31日、開設期限が2027年1月14日、初期設定期限が1月21日。
子どもの未成年口座の申込・開設と、こどもNISAの申込みは2026年12月31日までという違いがある。
年末にまとめて手続するなら、この差は見落としたくないね。
楽天ポイントコースの設定・進呈時までの維持や、指定された楽天IDでのエントリー等も条件になるぞ。
銀行への入金期限は、口座開設申込月の翌々月末。申込経路が指定されたキャンペーンは、別の紹介経由でも同じ特典が付くと考えず、利用する企画の経路を優先するのじゃ。
引き出し制限とデメリット
始める前に知ってほしいのは、商品を売却できることと、売却代金を自由に引き出せることは違うという点。
こどもNISAで売却した代金や分配金等は、所定の口座で管理され、払出し制限の対象になります。
本人の教育費・生活費等へ使うための例外的な払出しは、所定の年齢以降、本人の同意や書類提出等の条件で可能じゃ。
単に12歳の誕生日を迎えれば自由になる、という説明では不十分。基準は、その年の3月31日時点で12歳である年の1月1日以降となる。
通常の払出し制限がなくなる時期も、3月31日時点で18歳である年の1月1日以降という判定。
成人向けNISAへ移る年齢判定とは異なるため、早生まれの子どもでは、払出し可能な時期と成人枠への移行が別の年になる場合があるぞ。
さらに、制度に反する払出しや、制限解除前の口座廃止では、過去の利益等へ遡って課税されることもある。
残高を0円にしてから廃止すれば必ず問題ない、とはいえません。急な家計の支出に使うお金まで、この口座へ集めない理由はここにあるのじゃ。
非課税でも、値下がりによる元本割れは起こりえる。
NISA内の損失は、他口座の利益との損益通算や損失の繰越控除に使えない。
教育費の支払時期と、価格変動・払出しの条件を一緒に考えよう。
贈与税と子どものお金の区別
こどもNISAの非課税は、運用益等に対する税の話。
親から子へお金を渡すときの贈与税まで、一律に非課税になるわけではないぞ。
年間の投資枠60万円だけを見て、贈与税は絶対にかからない、と考えないでね。
暦年課税では、子どもがその年に受けた贈与財産を合計して、基礎控除110万円を差し引くぞ。
父から60万円、祖母から80万円を受け取れば合計140万円。贈与者ごとに110万円の控除があるわけではないのじゃ。
教育資金として使うつもりでも、将来のために投資する資金と、必要な都度受け取って授業料等へ直接使う資金では扱いが異なります。
「教育目的」という言葉だけでは決まらず、ほかの贈与や実際のお金の動きも関係するよ。
はかせは、入金の記録を「誰から、いつ、いくら、子どもへ渡したか」が分かる形で残す考え方を大事にしている。
子ども名義の口座へ置きつつ、親が自分のお金として自由に使う状態とは分ける必要がある。成人後の運用を本人へ引き継ぐところまでが、子どもの資産づくりじゃ。
積立額の目安と将来の受取額
毎月の金額を考えるときは、将来額を一つに決めつけず、いくつかの仮定で比べると見通しを持ちやすい。
次は、毎月末に積み立て、仮定の年率を12で割った月次利回りで複利運用した独自の試算じゃ。
| 毎月の積立額 | 元本 | 仮定年率3% | 仮定年率5% |
|---|---|---|---|
| 1,000円 | 14.4万円 | 約17.3万円 | 約19.7万円 |
| 5,000円 | 72万円 | 約86.5万円 | 約98.4万円 |
| 1万円 | 144万円 | 約173.1万円 | 約196.8万円 |
| 3万円 | 432万円 | 約519.2万円 | 約590.3万円 |
これはあくまで条件を置いた目安で、将来の受取額や利回りの予測ではないぞ。
費用・税・物価変動は考慮せず、小数第1位で四捨五入している。
実際には一定の利回りで増えず、受取時に元本を下回る可能性もあるぞ。
月5万円なら年60万円なので、売却等がなければ10年で取得価額600万円に達する。
その後も同じペースで18年間買い続ける試算を、すべてこどもNISA内の投資として示すことはできないのじゃ。
一方、取得価額600万円の商品が値上がりして800万円になっても、それだけで枠超過の課税になるわけではない。
枠は購入額をもとに管理し、値上がり益の上限ではない。教育費の目標額と、制度の600万円という数字は分けて考えよう。
SBIと比べるなら申込み前に
まだ金融機関を決めていないなら、一番メジャーな2つ、楽天証券とSBI証券のNISA口座を比較するのは、子どものこどもNISAを申し込む前がよい。
未成年のこどもNISAは、成人向けと同じように年単位で金融機関を変更できないからじゃ。
比べる点は、買いたい対象ファンド、保有中の費用、入金のしやすさ、親子の資産確認、必要書類、問い合わせ方法など。
親がすでに使っていても、子どもの口座で同じ機能・同じ決済方法を使えるとは限らんぞ。
SBI証券は、こどもNISA専用の「ゼロカン」という全世界株式型ファンドを取り扱う予定で、信託報酬は年率0.00%と公表している。
ただし、その他費用はあり得る。楽天証券にも信託報酬ゼロ商品を含む提供方針があるため、見出しの数字だけで優劣を付けず、具体的な商品条件を比べることが必要だね。
口座を廃止して別社で再開設する方法はあるが、制限解除前の廃止には課税等の問題がある。
「キャンペーンだけ受け取って、後から簡単に移せばよい」とは考えないこと。楽天を選ぶなら、申込経路と家族の口座状況を確かめて、利用先を一本に決めるのじゃ。
楽天のこどもNISAのよくある質問
Q1. 親が他社でNISAを使っていても申し込めますか?
A. 申し込めるぞ。楽天証券で必要なのは登録親権者の総合口座で、親のNISAまで楽天へ移すことが必須なのではない。ただし、子ども本人のこどもNISAは全金融機関で一つ。親の口座と子どもの口座を別々に考えるのじゃ。
Q2. 子どものマイナンバーカードがなくても手続できますか?
A. 子どものマイナンバーが確認できる住民票を使う方法があるぞ。同居の場合は世帯全員の記載、親子の続柄、発行期限等も条件じゃ。カードの有無だけで判断せず、家族構成に合った書類がそろっているかを見るとよいね。
Q3. ジュニアNISAがあれば新たな申込みは不要ですか?
A. 未成年向けのこどもNISAを利用するには、別途申込みが必要じゃ。ジュニアNISAの保有商品は新制度へそのまま移せない。2027年に成人向けNISAが自動開設される一部の対象者は別扱いなので、子どもの年齢区分も確認しよう。
Q4. 楽天証券と楽天銀行は一緒に作る必要がありますか?
A. 楽天証券の総合口座と楽天銀行の預金口座は別物じゃ。こどもNISAの申込みと、銀行口座の開設・キャンペーン条件を一緒にしないこと。入金に使う銀行と名義を決め、銀行の特典も利用する場合だけ、その条件を加えて考えればよいよ。
Q5. 子どもが18歳になると積立や保有商品はどうなりますか?
A. 原則として1月1日時点で18歳となる年から成人向けNISAへ自動移行し、保有商品も継続できるぞ。未成年時の取得価額は成人の総枠1,800万円に含まれ、600万円が別枠で加算されるわけではないから気をつけよう。成人後は原則本人が運用を判断し、商品の新規買付条件や本人確認等は別に確認するのじゃ。
楽天のこどもNISAのはじめ方まとめ
楽天証券でこどもNISAを始める流れは、親の総合口座を用意し、子どもの口座状況を確認して、必要書類とともに申し込み、開設後に入金・積立設定を行うという順番じゃ。
2026年中は事前申込み、制度開始と開設は2027年1月以降であることを押さえておこう。
- 同居なら、子どものマイナンバーと続柄がある世帯全員の住民票を準備する
- 別居なら、戸籍関係書類や親権者の本人確認書類も用意する
- 未成年口座の申込時には、こどもNISAの開設も選択する
- キャンペーンを使う場合は、申込前に指定経路と期限を確かめる
- 開設後は、子ども本人の資金で無理のない積立額を設定する
はかせが最後に伝えたいのは、書類を出し終えることだけをゴールにしないでほしい、ということ。
いつ使うお金か、誰の資産か、どのくらいの値下がりなら受け止められるか。
その三つを家族で共有してから始めれば、申込後も判断の基準を持てるのじゃ。