みんあようこそ、新NISA博士じゃ。
新NISAナビゲーターの管理人「はかせ」が、楽天証券とSBI証券のこどもNISAを比べていくぞ。
信託報酬ゼロ、ポイント、家族向けキャンペーン。
色んな場面で比較してみるからどっちがみんなに合うかわかるはずじゃぞ。
楽天証券とSBI証券で違うのは、主に取扱商品、ポイント、親子の口座管理、必要書類、キャンペーンじゃ。
当たり前だが年間60万円・非課税保有限度額600万円という制度の条件は共通。
親が使い慣れた会社を候補にしつつ、子どもの商品と管理方法を比べると選びやすいぞ。
この記事では2026年10月28日時点の公表内容をもとに、両社の違いと選ぶ際の判断材料を紹介する。
2027年の制度開始に向けた事前申込み、これから提供される商品・機能、現在の手続を分けて説明するのじゃ。
- 楽天証券とSBI証券で共通する制度と異なるサービス
- 信託報酬ゼロ商品とポイントの比較方法
- 子ども一人の条件で見たキャンペーンの違い
- 家族の口座状況に合った選び方と申込準備
こどもNISAの楽天とSBI証券の違いを比較
最初に比較表で全体を見てから、商品、費用、ポイント、手続へ進もう。
成人向けNISAのサービスが、そのまま子どもの口座でも使えるとは限らない点が大切じゃ。
両社の違いを比較表で確認
楽天証券にもSBI証券にも、子ども名義で投資信託を積み立てるための口座や家族向けサービスがある。
ただし、商品の公表状況や申込の入口まで同じではないぞ。
| 比較項目 | 楽天証券 | SBI証券 |
|---|---|---|
| 事前申込受付 | 2026年10月1日から | 2026年10月1日から |
| 親権者の総合口座 | 必要 | 必要 |
| 専用の低コスト商品 | 信託報酬ゼロを含む専用商品を提供すると発表 | 信託報酬年率0.00%のゼロカンを公表 |
| ポイント | 対象投信の残高に応じた楽天ポイント、ポイント投資 | 対象サービスによるポイント獲得、ポイント投資 |
| 親子の資産管理 | iGrow、資産おまとめ管理サービスは今冬提供予定 | SBI証券Plusの親子口座切替機能 |
| 主な申込の入口 | 親権者の口座から | 新規こども口座は親、既存こども口座は子どもの口座から |
| 証券側の子ども特典 | 新規未成年口座開設とこどもNISA申込み等で1,000円 | こどもNISAの予約・クイズ・開設等で2,000円 |
表の特典は、各条件を満たす場合の現金額じゃ。
銀行口座の特典や抽選分は含めていない。
最低積立額やポイントの対象は商品・設定によるため、会社名だけで一律の条件を当てはめないことにしよう。
比較の基礎となる商品・サービスと申込方法は、両社のこどもNISA案内で公表されている。
(出典:楽天証券「こどもNISA」、SBI証券「こどもNISA」)
年間投資枠と非課税条件は同じ
こどもNISAは、2027年1月から0~17歳の子どもなどが利用できる制度。
年間投資枠は60万円、非課税保有限度額は取得価額ベースで600万円、非課税保有期間は無期限じゃ。
利用できるのは、長期の積立・分散投資に適した投資信託を対象とするつみたて投資枠のみ。
成人向けの成長投資枠はなく、個別株や好きなETFを自由に買う口座ではないぞ。
この条件は両社共通なので、「楽天のほうが非課税枠が多い」「SBIなら制限なく引き出せる」といった違いはない。
月5万円なら年60万円になるが、毎月その金額を積み立てる義務もないのじゃ。
また、2026年中に事前申込みができることと、非課税で買付けができることは別。
年内に課税の未成年口座で購入した商品が、2027年に自動でこどもNISAへ移ることはないぞ。
受付日が同じでも、初回買付日は各家庭の開設状況や設定によって変わる。
取扱商品は投資先まで比べる
選べるのは、つみたて投資枠の対象商品のうち、それぞれの証券会社が取り扱う投資信託。
成人向けNISAでの国内株や外国株の品ぞろえを、そのままこどもNISAの比較理由にしないことじゃ。
商品を比べる順番は、投資対象、値動き、保有中の費用。
投資信託は、たくさんの人から集めたお金で、さまざまな会社の株などをまとめて買う商品じゃ。
商品によって、集めたお金の投資先が違う。「全世界株式」は日本やアメリカなど世界の会社へ、「米国株式」は主にアメリカの会社へ投資するもの、と考えると分かりやすいぞ。
ただし、「全世界」という名前でも、すべての国へ同じ金額ずつ投資するとは限らない。アメリカの会社へ多く投資している商品もあるのじゃ。
その商品に加えて米国株式の商品を買うと、すでに投資しているアメリカの会社へ、さらにお金を出すことになる場合がある。
つまり、商品を二つ買っても、投資先が大きく増えるとは限らないということじゃ。「二つ持っているから安心」と考える前に、それぞれがどこへ投資する商品なのかを見ておこう。
また、楽天証券とSBI証券で、まったく同じ投資信託を買える場合もある。同じ商品を同じ条件で買うなら、買う証券会社を変えたからといって、その商品の値上がり・値下がりの仕組みが変わるわけではないぞ。そこで、ポイントや画面の使いやすさなども比べるとよいのじゃ。
差が出る商品条件、ポイント、管理のしやすさを見分けるのじゃ。
信託報酬ゼロ商品の公表内容
SBI証券で取り扱う予定のゼロカンは、正式名称が「SBI・ゼロ・オールカントリー・インデックス・ファンド」。
※信託報酬は年率0.00%で、2026年11月17日の設定が予定されているぞ。
目指すのは、MSCIオール・カントリー・ワールド・インデックスの配当込み・円換算ベースの動きへの連動。
商品名、投資対象、費用、成人後の取扱いなど、比較するための具体的な情報が公表されているのじゃ。
楽天証券も2026年10月9日、こどもNISA専用商品として信託報酬ゼロの投資信託を提供し、ラインアップを拡充すると発表した。
ただし、その発表では具体的な商品名や投資先などの詳細は順次知らせるとしている。
両社が信託報酬ゼロの商品を案内していても、同じ投資先・同じ運用方法・同じ成人後の条件とは断定できない。
楽天の商品詳細が比較できる形でそろう前に、ゼロカンと中身が同じだと考えないことじゃ。
2026年10月28日時点で確認した公表内容では、具体的な専用商品を検討しやすいのはSBI側。
一方、情報が詳しいことと、すべての家庭にその商品が合うことも別じゃぞ。
※信託報酬(しんたくほうしゅう)は、投資信託を持っている間にかかる「運用・管理のための費用」です。
投資信託は、たくさんの人から集めたお金で、会社の株などをまとめて買う商品です。そのお金を運用したり、管理したりする会社へ支払う費用が「信託報酬」です。日本証券業協会の用語解説
手数料ゼロと実際の負担
「手数料無料」という言葉は、何の費用を指すかで意味が変わる。
購入時の手数料、保有中の信託報酬、売却時の信託財産留保額、その他の費用を分けて考えよう。
楽天証券は投資信託の売買手数料無料を案内しているが、ファンドによって信託財産留保額がかかる場合がある。
SBI側でも、信託報酬0.00%の商品だから保有中の費用がすべてなくなる、とはいえないぞ。
ゼロカンには、監査費用、有価証券の売買委託手数料、外国での保管費用、税金などのその他費用が発生する場合がある。
信託報酬は、運用に関わる費用のうちの一部分なのじゃ。
たとえば残高100万円に対する年率0.05%は、残高が一定なら単純計算で年500円。
この数字は費用差をつかむための一般的な目安で、実際の残高変動やその他費用を含めた将来額ではない。
費用率とポイント率を見比べる場合も、同じ期間・同じ残高で考えよう。
ポイントが貯まる条件の違い
楽天証券は、対象ファンドの保有残高に応じて楽天ポイントが貯まる仕組みを案内している。
対象商品の月間平均残高に対し、商品ごとの還元率を使って計算するため、すべてのファンドで同じポイントが付くわけではないぞ。
SBI証券も、子ども名義で対象サービスに応じたポイントを貯められるとしている。
こちらも、選ぶ商品や利用サービス、ポイント設定によって条件が変わるのじゃ。
比較するときは、「楽天ポイントか、それ以外か」だけでなく、買いたいファンドが対象か、残高に対してどのくらい付くか、いつ進呈されるかを見る。
信託報酬ゼロの専用商品にも、一般の投信と同じ還元が付くと決めつけないことじゃ。
還元率が年率で表示されている場合、その率のポイントを毎月受け取るという意味ではない。
家族登録による別の特典と、投信の残高に応じたポイントも区別して読もう。
ポイント投資と親のカード
楽天証券では、楽天ポイントを1ポイント=1円として対象の投資信託の買付けに使える。
SBI証券でもポイント投資の仕組みがあり、一般の投信積立ではVポイントやPontaポイントなどに利用条件があるぞ。
ただし、親が貯めたポイントを子どもの証券口座で自由に使える、と一律にはいえない。
口座名義、ポイント会員情報、楽天IDなどの連携、対象ポイントの種類を対応させる必要があるのじゃ。
ポイントを貯められることと、積立代金に使えることも別。
SBIではメインポイントの種類によって投資に使えないものもあり、ポイント投資の利用設定が必要になる場合がある。
さらに、成人向けNISAのクレカ積立還元率を、子どもの比較表へそのまま持ち込まないこと。
SBIのこどもNISA案内では、18歳未満の子どもはクレカ積立を利用できない。
親名義のカードを子どもの口座へ登録すればよい、という話ではないぞ。楽天についても、親のカードや親の決済条件をそのまま適用できるとは考えないようにしよう。
アプリと親子の資産管理
楽天証券は、資産づくりアプリiGrowによる資産管理や投信積立を案内している。
加えて、親権者の口座内で子どもの資産残高や保有状況をまとめて確認するサービスを、2026年冬に提供予定としているのじゃ。
SBI証券では、SBI証券Plusの親子口座切替機能が案内されている。
親のホーム画面から紐づく子どもの口座へ切り替えられ、親子の口座を管理する際の手間を減らす仕組みじゃ。
兄弟姉妹の口座を管理するなら、どの子どもの残高なのか、次回の買付予定が何かを見分けられるかが大切。
毎日値動きを眺めることより、入金不足や設定の違いに気づける画面かを考えたいね。
入金方法と銀行の組み合わせ
両社とも、こどもNISAで運用するのは子ども本人に帰属する資金じゃ。
親の預金を、子どもの非課税枠へ一時的に置いて自由に戻す使い方を前提にしないこと。
振込では、子どもの証券口座と振込依頼人の名義をそろえる必要がある。
親から子どもへ資金を渡すことと、証券口座へ入金することを分け、親名義のまま振り込まないようにしよう。
楽天証券だから楽天銀行、SBI証券だから特定の系列銀行を必ず新設する、という意味でもないぞ
。利用する入金サービスに対応する銀行、名義、手数料、反映時間を比べるのじゃ。
特に見たいのは、積立の発注に間に合うよう資金が用意されるか。
銀行との自動連携は成人向けと同条件とは限らず、子どもの口座への対応や開始時期を区別する。
銀行キャンペーンの金利を、こどもNISAの投資利回りとして比べることもできないぞ。
楽天のキャンペーンと家族特典
楽天証券・楽天銀行の家族向け企画は、2026年10月1日~12月31日の申込期間などが設定されている。
証券と銀行、親と子どもで条件が違うので、まず金額を分けて見よう。
| 対象 | 主な条件 | 特典 |
|---|---|---|
| 親の楽天証券口座 | 新規開設・初期設定等 | 1人1,500円 |
| 子どもの楽天証券口座 | 未成年口座の新規開設とこどもNISA申込み等 | 1人1,000円 |
| 親の楽天銀行口座 | 新規開設と一度に3万円以上の入金等 | 1人1,500円 |
| 子どもの楽天銀行口座 | 新規開設と一度に2万円以上の入金等 | 1人1,000円 |
「家族4人で最大1万円」は、親2人と子ども2人が証券・銀行双方の条件を達成した例。
子どものこどもNISAを一つ申し込むだけで1万円という意味ではないのじゃ。
銀行側の子ども特典には、口座開設申込期間の開始時点で12歳以下という条件もある。
こどもNISAの対象が0~17歳だからといって、17歳まで銀行特典も同じとは限らんぞ。
クイズ正解やエントリー、指定ページからの申込みが必要で、証券と銀行の通常の同時申込経由では対象外となる場合もある
証券側では楽天ポイントコースの設定・維持、銀行側の親口座ではハッピープログラムへの登録なども条件じゃ。
親の証券口座は申込期限が2026年12月31日、開設期限が2027年1月14日、初期設定期限が1月21日。
子どもの未成年口座の申込・開設とこどもNISA申込みは2026年12月31日までとなる。銀行の入金期限は申込月の翌々月末なので、同じ締切だと思わないようにしよう。
SBIの予約特典と抽選企画
SBI証券の「こどもNISA予約受付開始記念!Wチャンスキャンペーン」は、条件達成で現金2,000円を受け取る企画と、投信の買付けを条件とする抽選企画に分かれている。
現金2,000円の企画では、2026年10月1日~12月30日にこどもNISAを予約し、12月31日までにクイズへ全問正解して子どもの口座からエントリーする。
さらに、2027年1月4日~1月29日のこどもNISA開設完了が条件じゃ。
すでに子どもの口座がある家庭も対象になり得る点が、未成年口座の新規開設を条件とする楽天の子ども特典との違い。
親の口座からのエントリーは対象外で、クイズは一人1回限りなので気をつけよう。
対象はインターネットコースの未成年者などで、ダイレクト・IFA・対面コースは対象外。
特典付与時に口座を閉鎖している場合なども除かれ、現金は2027年2月末頃に子どもの口座へ入金予定じゃ。
追加の抽選企画は、最初の企画の条件を満たし、2026年10月1日~12月30日に子どもの口座で投信を合計5,000円以上買付注文するなどの条件がある。
500人に当たり、最高額10万円は1人。年内の課税口座での取引が対象で、2027年からのこどもNISAの買付けではないぞ。
特典は同じ家族条件で比べる
キャンペーンを比べるなら、最初に子ども一人の証券口座だけを見る。
その後に、親の新規口座や銀行口座の特典を加えると、君の家庭でもらえる可能性のある金額を把握しやすいのじゃ。
両社とも子どもの証券口座がなく、その他の条件を満たす例なら、楽天の証券側の子ども特典は1,000円、SBIの予約企画は2,000円。
楽天で銀行側の条件も満たせば子ども分が加わるが、銀行の新規開設・入金・年齢条件は別に必要じゃ。
反対に、すでに楽天の未成年口座がある家庭は、新規開設を条件とする特典と区別する。
親の口座が両社にある家庭へ、親の新規口座特典を加えて計算することもできないぞ。
抽選の最大額は、条件達成でもらえる現金へそのまま足さない。
抽選のためだけに不要な商品を買えば、特典以上の損失が出る可能性もある。入金したお金は自分や子どもの資産であり、それ自体が値引きや利益になるわけではないのじゃ。
こどもNISAの楽天とSBI証券の違いと選び方
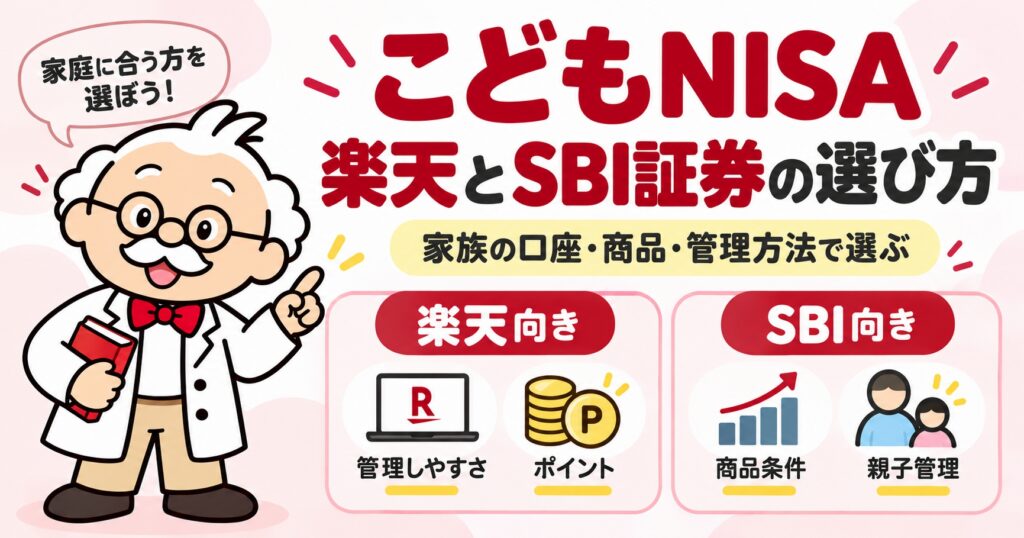
違いが分かったら、家族の口座状況、買いたい商品、続けやすい管理方法の順に考えよう。
ここからは、どちらを選ぶとよいかを家庭の事情に合わせて見ていくぞ。
親と同じ証券会社にするべき?
親と子どもが同じ証券会社なら、画面の見方や連絡方法に慣れているため、管理の手間を減らせることがある。
親が楽天を使っているなら楽天、SBIならSBIを、まず候補にする考え方は自然じゃ。
ただし、必要なのは子どもの口座を管理する親権者の総合口座であり、親自身のNISAまで同じ会社へ移すことが必須なのではないぞ。
親は楽天でNISA、子どもはSBIでこどもNISAという組み合わせも、所定の総合口座などを準備すれば選べる。
逆に、子どものために親のNISAまで移すと、成人向けNISAの金融機関変更という別の手続が加わる。
子どもの口座を選ぶ話と、親の運用先を変える話は分けて考えたいね。
使い慣れていることは判断材料の一つ。
ただ、子どもが保有したい商品や成人後の条件を見た結果、別の会社を選ぶ理由があれば、親と同じであることにこだわる必要はないのじゃ。
楽天を候補にしやすい家庭
楽天を候補にしやすいのは、親が楽天証券の画面やiGrowに慣れていて、子どもの口座も同じ環境で管理したい家庭じゃ。
対象ファンドの楽天ポイントやポイント投資に関心がある場合も、商品条件と合わせて検討できるぞ。
親権者と子どもが同居し、必要な記載のある世帯全員の住民票を用意できるなら、書類をアップロードして申し込む流れが分かりやすい。
親の口座から手続を進めたい家庭にとっても、比較する材料になるね。
親子で証券・銀行の口座をこれから作る家庭は、家族向けキャンペーンの条件が合うこともある。
ただし、すでに口座がある家族を新規扱いにはできず、子どもの年齢や申込経路によって銀行特典も変わるのじゃ。
楽天証券の口座開設を検討するなら、買いたい商品の条件と、今冬予定の資産管理機能をどの程度使いたいかを考えよう。
未公表の専用商品を、期待だけで最良と決めないことも大切じゃ。
SBIを候補にしやすい家庭
SBIを候補にしやすいのは、親がSBI証券を利用し、SBI証券Plusで親子の口座を切り替えながら管理したい家庭じゃ。
すでに子どもの総合口座があり、そこへこどもNISAを追加したい場合も検討しやすいぞ。
専用商品のゼロカンについて、投資先や成人後の保有条件まで具体的に比べたい家庭にも判断材料がある。
ただし、全世界の株式に投資する商品なので、値下がりを避けたい家庭へ自動的に合うわけではないのじゃ。
子どもの口座がすでにある場合も対象になり得る予約特典は、初めて総合口座を作る家庭だけに限らない点が特徴。
自分のコースやエントリー口座、開設完了期限が条件に合うかを見よう。
SBI証券の口座開設を検討するときは、専用商品の費用だけでなく、必要書類と入金方法までつなげて考える。
書類の提出方法が郵送になる家庭では、申込みから利用開始までの余裕も取りたいところじゃ。
新規口座と既存口座の申込方法
両社とも、親権者に総合口座がなければ先に親の口座を用意する。
子どもの総合口座とこどもNISAを申し込む手続と、親の口座開設を同時に終える手続は別じゃ。
楽天証券は、親権者の口座へログインして子どものこどもNISAを申し込む流れ。
すでに未成年口座がある場合も、その口座状況に応じてこどもNISAの手続を進めるぞ。
SBI証券では、子どもの口座がなければ親の口座から、こども口座とこどもNISAを同時に申し込める。
一方、すでに子どもの口座があれば、その子どもの口座へログインしてこどもNISAのみを申し込むのじゃ。
どちらも「未成年口座ができたからNISAも完了」とは限らない。
申込受付、書類審査、こどもNISAの開設完了、積立設定、初回買付けを順に確かめよう
。2026年に受け取る予約通知と、2027年の開設通知も別じゃぞ。
住民票と必要書類の違い
書類を比べるときは、子どもの口座を新設する場合と、既存口座へこどもNISAを追加する場合を分けよう。
新規口座では、マイナンバー、本人情報、親子の続柄などを確認する必要がある。
楽天証券の同居の案内では、子どものマイナンバー、申込者と子どもの氏名・生年月日・続柄が載った世帯全員の住民票が基本。
発行から6か月以内で、発行元印が鮮明であることなども条件じゃ。別居では戸籍関係書類や親権者の本人確認書類などが加わる。
SBI証券の新規こども口座では、続柄・同居確認書類、子どものマイナンバー・本人確認書類、親権者の本人確認書類という組み合わせで準備する。
親権者が一人の場合は、戸籍謄本が必要となる案内もあるぞ。
特に違いが出るのが、SBIでは別居、または親権者が世帯主でない場合、本人確認方法は郵送のみという点。
祖父母が世帯主の同居家庭も、同居だから必ずWEBだけで済むとは考えないことじゃ。
子どものマイナンバーカードがなくても、番号記載の住民票などを使う方法はある。
ただし、楽天用にそろえた住民票だけでSBIの全条件も満たす、とは限らない。書類の種類、必要数、提出方法を会社ごとに合わせよう。
楽天側の具体的な手順は、楽天のこどもNISAのはじめ方と必要書類でも解説しているぞ。
金融機関変更と二重申込の注意
未成年のこどもNISAは、成人向けNISAのような年単位の金融機関変更ができない。
楽天で始めて翌年からSBIへ簡単に切り替える、といった前提で選ばないことじゃ。
いったん口座を廃止した後、別の金融機関で再開設する方法はある。
ただし、払出し制限のある期間中の廃止では、過去に非課税だった利益などへの課税問題が生じる場合があるぞ。
保有する投資信託を、そのまま他社のこどもNISAへ移すこともできない。
取得価額や売却の扱いまで関係するので、通常の口座の引っ越しと同じには考えられないのじゃ。
また、同じ子どものこどもNISAを楽天とSBIの両方で使うことはできない。
特典を比べるために両社へ同時に申し込むのではなく、利用先を決めてから進めよう。すでに事前申込みをした家庭は、重ねて申し込む前に既存の予約状況を把握することが先じゃ。
両社共通のデメリットと出金制限
どちらを選んでも、元本割れと払出し制限はある。
証券会社の選択だけで、学費の支払日に必要額を必ず用意できるわけではないぞ。
通常の払出し制限がなくなるのは、その年の3月31日時点で18歳である年の1月1日以降が基準。
教育費や生活費のための例外的な払出しは、その年の3月31日時点で12歳である年以降、本人の同意や書類提出などの条件が必要じゃ。
商品を売却できることと、売却代金を自由に出金できることも違う。
制限に反する払出しや所定の例外に当たらない廃止では、過去の利益などへさかのぼって課税される場合がある。
残高を0円にしてから廃止すれば問題ない、ともいえないのじゃ。
さらに、NISA内の損失は課税口座の利益との損益通算や繰越控除に使えない。
使う時期が近い資金と、長く運用できる資金を分けることは、両社の比較より前に必要な準備じゃぞ。
親のNISAと贈与を分けて考える
子どもの資金をこどもNISAで管理するか、親が自分のNISAで運用して必要なときに学費を払うかは、資産の持ち主が違う。
どちらも教育費に関わる使い方でも、同じ仕組みではないぞ。
親のNISAで持つ資産は親のもの。子どもへ贈与してこどもNISAで運用する資金は、子どものものじゃ。
親の老後資金が足りなくなったら自由に戻す、といった使い方には向かない。
こどもNISAの非課税は運用益などに対する税の話で、贈与税まで一律に免除する制度ではない。
暦年課税の基礎控除110万円は、子どもがその年に受けた贈与の合計に対するもので、渡す人ごとに110万円ずつ付くものではないのじゃ。
はかせなら、親の生活費と予備資金、親自身の将来資金、子どもへ渡す資金を分けてから、楽天かSBIかを考える。
年間60万円を埋めるために家計へ無理をかけず、誰からいついくら渡したかを記録することも大切じゃ。
18歳以降の運用も見据える
原則として、その年の1月1日時点で18歳となる年に、こどもNISAは成人向けNISAへ自動的に移る。
18歳の誕生日に必ずすべてが切り替わるわけではないぞ。
未成年時の保有取得価額は、成人向けNISAの非課税保有限度額1,800万円に含まれる。
子ども時代の600万円とは別に1,800万円が上乗せされ、合計2,400万円になるという意味ではないのじゃ。
ゼロカンは、成人後の新規購入に制限がある一方、保有している数量は成人のNISAで継続保有でき、その分の信託報酬0.00%も維持する扱いが案内されている。
口座の移行と、同じ商品を買い増せることは別に考えよう。
楽天の専用商品についても、成人後の新規買付けや費用などは、詳細が示された範囲で比較する必要がある。
親が管理しやすい会社という視点に加え、将来本人が商品を理解し、自分で管理を引き継げるかまで見たいね。
迷ったときに決める順番
決め手が見つからない場合は、最初にお金を使う時期と、毎月無理なく出せる額を決める。
次に投資したい商品を選び、その商品をどちらで保有できるかを比べよう。
続いて親子の管理方法、入金のしやすさ、必要書類を見る。最後に、自分の家庭が実際に満たせるキャンペーン条件を加えると、最大特典の数字だけに引っ張られにくいのじゃ。
◆博士のワンポイントアドバイス
はかせが比べたいのは、「申込時に何円もらえるか」だけでなく「来年も迷わず管理できるか」じゃ。残高を確認する、積立を変える、子どもへ説明する。その場面を想像すると、君の家庭で大切にしたい条件が見えてくるぞ。
楽天の未公表商品を待って判断したいなら、比較できる情報がそろうまで保留する考え方もある。口座を急いで選ぶこと自体が目的ではない。事前申込みの期限や審査に必要な日数を把握しながら、納得できる条件を決めるのじゃ。
楽天とSBIのこどもNISAのよくある質問
Q1. 楽天とSBIでは、結局どちらがおすすめですか?
A. 全家庭に共通する一社は決められないぞ。楽天の画面やポイント、親子の資産管理を重視するか、SBIのゼロカンや口座切替を重視するかで変わる。親の利用先を候補にし、子どもの商品・費用・入金・成人後の条件を比べて選ぶのじゃ。
Q2. 親は楽天、子どもはSBIという使い方もできますか?
A. できるぞ。ただし、SBIで子どもの口座を管理する親権者の総合口座などを準備する必要がある。親自身のNISAを楽天から移すことが必須なのではない。親と子どもの口座条件を分けて考えよう。
Q3. 兄弟で別々の証券会社を選べますか?
A. 子ども一人につき一つなので、兄は楽天、妹はSBIという選び方は可能じゃ。ただし、それぞれの会社で親権者の総合口座などの条件を満たす必要がある。同じ子どものこどもNISAを、両社へ分けて開設することはできないぞ。
Q4. ジュニアNISAがある会社を選ばないといけませんか?
A. 旧ジュニアNISAと同じ会社でなければならないわけではない。旧制度の保有分とは別に、こどもNISAを選んで申し込むのじゃ。ただし、ジュニアNISAの商品をこどもNISAへそのまま移管することや、新制度が自動で開設されると考えることはできないぞ。
Q5. 少額なら楽天とSBIで大きな違いはありませんか?
A. 少額なら残高に比例する費用やポイントの金額差は小さくなりやすい。ただし、少額でも払出し制限はあり、商品の選び方も大切じゃ。楽天は月100円から、SBIの一般の投信積立も原則100円からの案内があるが、実際の最低額は選ぶ商品・設定に沿って判断する。少額でも管理しやすさは大切じゃ。
こどもNISAの楽天とSBI証券の違いまとめ
こどもNISAの楽天証券とSBI証券の違いは、商品、ポイント、親子の管理方法、書類、キャンペーンにある。年間60万円・総枠600万円などの制度条件は共通じゃ。
- 楽天は楽天ポイントやiGrow、今冬予定の家族向け資産管理を比較する
- SBIはゼロカンの具体的な商品条件や親子口座切替を比較する
- 信託報酬ゼロでもその他費用や元本割れはあり得る
- 家族全員の最大特典と子ども一人の特典、抽選を分けて考える
- 未成年時は通常の金融機関変更ができないため申込前に選ぶ
親が慣れた会社を出発点にしながら、子どもが長く保有したい商品と、家族が続けやすい管理方法を確かめよう。
君の家庭で大切なのは、ポイントなのか、商品なのか、日々の手間なのか。一番譲れない条件を決めれば、両社の違いを自分たちの選択へつなげやすくなるのじゃ。